Cd. Victoria, Tamaulipas.- Para evitar que los manejos y destinos que se les da a los recursos económicos generados en los llamados redondeos que se realizan en las tiendas de auto servicio, es necesario que las autoridades hacendarías, en aras de generar certeza al público, deben supervisar acuciosamente estas actividades, propone el Diputado local Ulises Martínez Trejo;
“Los recursos deben llegar a las causas para las que se piden, y no se deben quedar en manos de quien lo recaba; pues en ese caso, habría una situación de fraude a los consumidores que los aportaron de buena fe”.
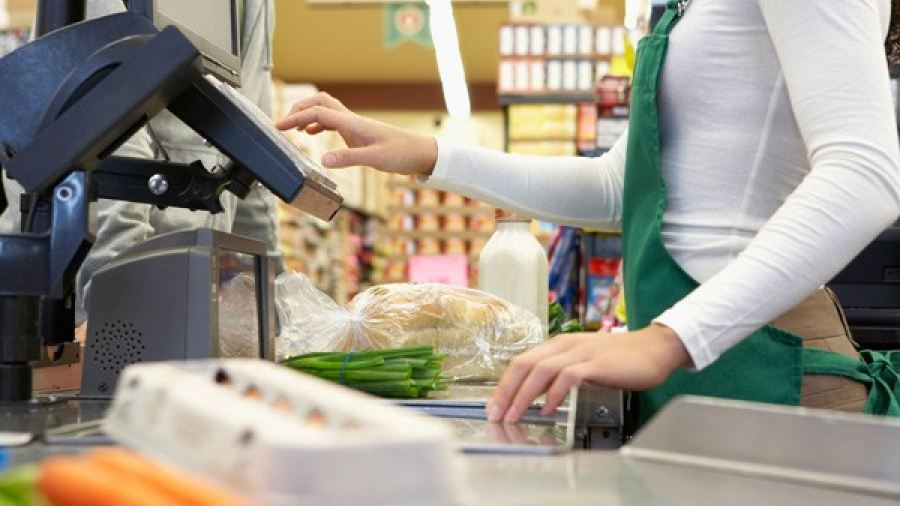
Expone que por el mecanismo conocido como “redondeo”, en su gran mayoría, las tiendas de autoservicio se hacen de recurso proveniente del bolsillo de los consumidores,
presuntamente, estos recursos los entregan a organizaciones dedicadas a obras o
asistencia sociales.
¿Qué certeza tiene la sociedad de que el dinero recabado efectivamente se entregue íntegro a las organizaciones dedicadas a causas de beneficencia? -se pregunta, agregando que de hecho, la duda surge en el consumidor desde el momento que se le pregunta por su disposición a donar, la que crece, cuando no está enterada del procedimiento y destino de lo recaudado:
“Nuestra gente es buena, es noble, y por supuesto solidaria con las legítimas causas sociales, pero los ponen en un dilema de contribuir a estas campañas; la ciudadanía ignora si estas donaciones están debidamente reguladas por la ley, o los plazos para la entrega de los recursos, y qué mecanismo se sigue para su declaración ante el Sistema de Administración Tributaria, y si las empresas comerciales reciben estímulos fiscales por esta actividad, ya que se tiene la idea generalizada de que los obtienen, entregando dinero de los contribuyentes, no de las propias empresas”.
Menciona que sin prejuzgar sobre los beneficios que se hacen llegar a las instituciones participantres, y finalmente, a los beneficiarios, por certeza jurídica, y a efecto de no minar la confianza de la población, y se tenga absoluta transparencia, es necesario que se aclaren todos los aspectos económicos, jurídicos y fiscales, en torno a esta actividad conocida como “redondeo”.
La ley del Impuesto al Valor Agregado en el artículo 5º-A señala con toda claridad en las diferentes hipótesis y los requisitos que se deben de cumplir para ser objeto de este beneficio fiscal, por lo que será muy importante que de la revisión de esta actividad que realizan las empresas comerciales, las autoridades Hacendarias obliguen a estas empresas a transparentar todo lo relativo al redondeo.
Se hace necesario un exhorto a la Secretaría de Hacienda y Crédito Público del Gobierno Federal, para que supervise acuciosamente la actividad ya mencionada.